
El próximo mercado de fichajes va a ser agitado. Muy agitado. Es la consecuencia del cambio de criterio de la Dirección General de Tributos acerca de las cláusulas de rescisión. Ello tuvo lugar a mediados de 2016 con una resolución vinculante (V3375-16) por la cual deja de considerarse el pago de dicha cláusula al jugador como rendimiento del trabajo, lo que evita que tribute a través del Impuesto sobre la renta de las personas físicas (IRPF). Ello implicaba un gran sobrecoste a la hora de ejecutar las cláusulas de rescisión.
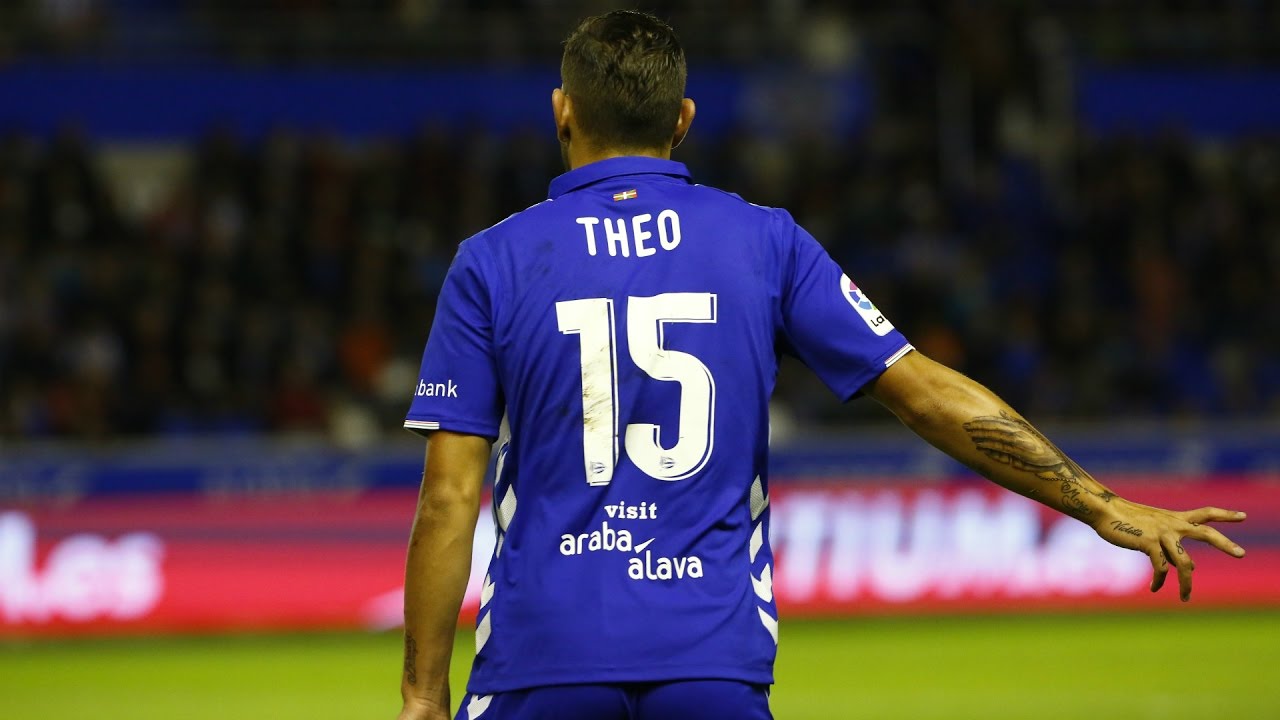
Un ejemplo que serviría como referencia sería el de Theo Hernández, cuya cláusula de rescisión asciende a 24 millones de euros. Con el antiguo criterio su incorporación supondría un coste aproximado de 36 millones de euros, debido a que esos 36 millones tributarían por IRPF a un tipo marginal aproximado al 50%. Sin embargo, tras la resolución de la DGT el coste sería únicamente de 24 millones de euros, al no tributar por IRPF ni tampoco por IVA al estar exenta por su carácter indemnizatorio.
Por lo tanto, el pago de la cláusula sería fiscalmente más ventajoso que acordar un traspaso con el club del jugador, ya que los traspasos realizados en España estarían sometidos al tipo general del 21% de IVA; por lo que en el caso de fijarse un traspaso por Theo (en la cantidad de su cláusula) el coste de la operación ascendería a 29 millones de euros (si bien la cantidad pagada en concepto de IVA sería presumiblemente deducible).
De esta forma habrá que estar atentos al próximo mercado de fichajes para ver si el Real Madrid y demás equipos con gran potencial económico acometen operaciones mediante el pago de cláusulas de rescisión. Jugadores como Griezmann y cuyo coste era casi inasumible podrían ser operaciones muy factibles de ahora en adelante…
¿Te ha gustado el artículo? ¡SUSCRÍBETE y no te pierdas nada!
[wysija_form id=»1″]
